
Cómo hacer un presupuesto personal desde cero: guía paso a paso
Haz un presupuesto mensual o quincenal que sí puedas usar: calcula ingresos, separa pagos comprometidos, estima gastos variables y revisa el resultado sin contar dos veces las tarjetas.
Si nunca has hecho un presupuesto, no necesitas una hoja de cálculo perfecta. Necesitas responder tres preguntas: ¿cuánto dinero entrará?, ¿qué pagos ya están comprometidos? y ¿cuánto puedes gastar sin llegar corto al siguiente ingreso? Aquí tienes una forma sencilla de empezar, incluso si cobras por quincena.
1. Elige un periodo que se parezca a tu vida
Un presupuesto mensual sirve para ver renta, servicios y metas completas. Si recibes nómina cada dos semanas, añade una vista por quincena: del depósito actual hasta antes del siguiente. Así ubicas cada vencimiento en el dinero con el que realmente vas a pagarlo.
2. Anota ingresos seguros y separa los inciertos
Incluye sueldo neto y otros ingresos que ya sabes que llegarán. Una devolución, un bono o el pago de alguien que te debe dinero puede mejorar tu saldo cuando ocurra, pero no conviene tratarlo como dinero confirmado antes de recibirlo. Si tus ingresos varían, arma primero una versión conservadora.
3. Aparta lo que ya tiene fecha
Enumera renta, servicios, seguros, préstamos y pagos de tarjeta con su fecha límite. Si compras hoy con una tarjeta y la pagarás después del corte, registra la compra para entender tu consumo y programa su salida de efectivo para cuando corresponda. Cuando pagues la tarjeta, evita sumar ese pago otra vez como si fuera una compra nueva: es la liquidación de una obligación que ya registraste.
4. Estima los gastos que cambian
Revisa unas semanas de despensa, transporte, comida fuera, ocio y compras digitales. No uses un solo día excepcional como promedio. Una estimación prudente te protege mejor que un número optimista que nunca se cumple.
5. Calcula tu margen con un ejemplo
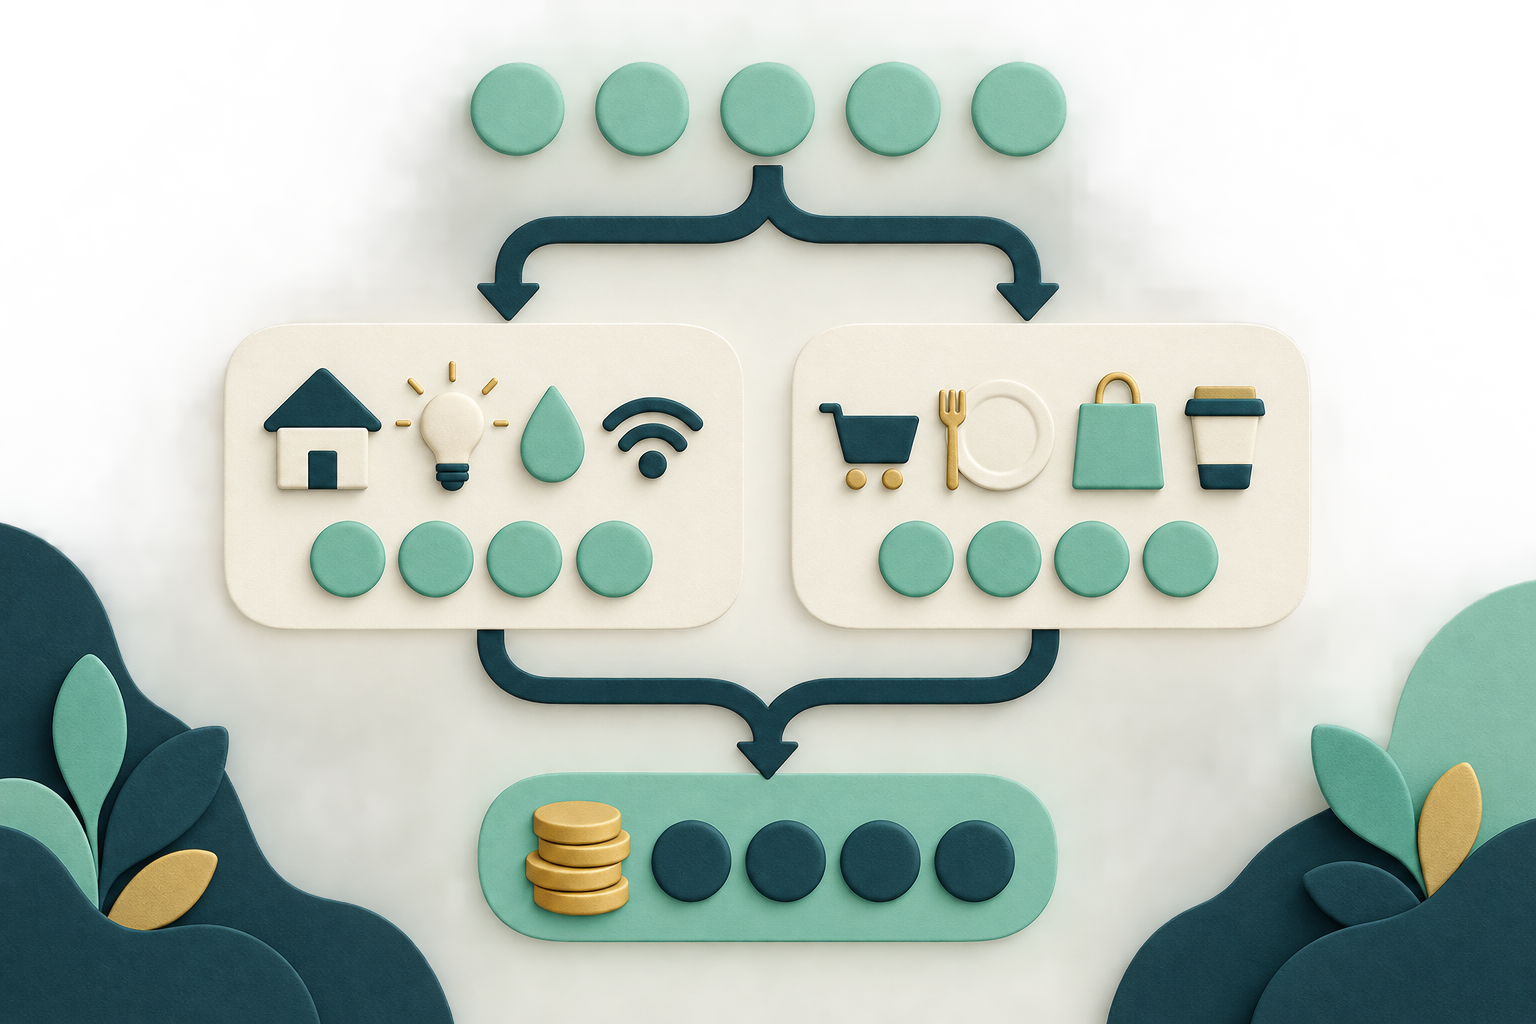
Imagina una quincena con $10,000 de ingreso confirmado, $5,200 de pagos fijos y $3,000 de gastos variables previstos. El margen es $1,800. Si apartas $500 para ahorro o imprevistos, quedan $1,300 para decisiones adicionales. No es una orden para gastar $1,300: es la distancia entre tu plan y el siguiente ingreso, según los datos que tienes hoy.
6. Revisa, corrige y repite
Al final del periodo compara lo previsto con los movimientos reales. Si gastaste más en transporte, ajusta la próxima estimación. Si llegó un ingreso extra, registra cuándo llegó y decide qué harás con él. Un presupuesto útil se corrige; no se abandona por un error.
Plantilla rápida para copiar
- Ingresos confirmados del periodo: $____
- Pagos con fecha antes del siguiente ingreso: $____
- Gastos variables estimados: $____
- Ahorro o reserva para imprevistos: $____
- Margen estimado = ingresos − pagos − gastos variables − reserva
Preguntas frecuentes
¿Debo usar la regla 50/30/20? Puede servir como punto de partida, pero no sustituye tus fechas y obligaciones reales. ¿Qué hago si el resultado es negativo? Revisa primero si faltan ingresos o si duplicaste pagos; después identifica qué gasto flexible puedes reducir y qué compromiso requiere negociación. Evita cubrir un faltante recurrente con más crédito sin calcular su costo.
La CONDUSEF recomienda identificar ingresos, registrar gastos, agruparlos y calcular el balance; también tratar ahorro y deuda como categorías del presupuesto. Puedes hacerlo en papel, en una hoja o en Acomodo: lo importante es poder volver a tu plan y entender qué cambió.
Un paso a la vez también cuenta.