
Fecha de corte y fecha límite de pago: lo básico de tu tarjeta de crédito
Entiende qué compras entran en cada estado de cuenta, cuándo vence el pago y la diferencia entre pagar el mínimo y pagar para no generar intereses.
Comprar hoy con tarjeta y pagar semanas después puede ser útil si sabes cuándo se cierra el periodo y cuándo vence el pago. Son dos fechas distintas. La primera determina qué cargos entran en el próximo estado de cuenta; la segunda, cuándo debes pagar ese estado. La CONDUSEF explica ambas fechas en su guía para leer el estado de cuenta.
¿Qué es la fecha de corte?
Es el último día del periodo que el emisor considera para registrar operaciones en tu estado de cuenta. En el corte calcula saldo, pago mínimo y pago para no generar intereses. Una compra contabilizada después suele pasar al siguiente periodo. La palabra clave es contabilizada: una operación pendiente puede aparecer en un estado distinto al que esperabas.
El corte no es una fecha de cobro. Ese día se cierra una fotografía de las compras y cargos del ciclo. Si tu tarjeta corta el día 10, el estado puede incluir operaciones hechas desde el corte anterior hasta el 10 actual; el siguiente ciclo empieza después. Revisa el periodo exacto impreso en tu estado, porque cada emisor puede manejar la contabilización de operaciones pendientes de manera distinta.
¿Qué es la fecha límite de pago?
Es el último día para pagar el estado de cuenta que ya cerró. Tu documento indica la fecha y los importes. No todas las tarjetas dan el mismo número de días entre corte y vencimiento. Si transfieres desde otro banco, verifica cuánto tarda en acreditarse y deja margen: la CONDUSEF advierte que algunos pagos no se reflejan el mismo día.
Anotar solo «pagar tarjeta el día 1» puede quedarse corto: esa fecha corresponde al estado que se cerró antes, no necesariamente a todas las compras que hoy ves en la app. Al revisar el estado, identifica el importe para no generar intereses y sepáralo del saldo actual. Si pagas desde otra institución en la noche del vencimiento, podrías asumir un riesgo innecesario por el tiempo de acreditación. Programar el pago con anticipación te deja margen para comprobar que llegó.
Ejemplo: dos compras, dos estados de cuenta
Imagina una tarjeta que corta el día 10 y cuyo estado de octubre indica vencimiento el 1 de noviembre. Una compra contabilizada el 9 de octubre entraría en el corte del 10 de octubre y correspondería a ese vencimiento. Otra contabilizada el 11 de octubre normalmente entraría en el corte del 10 de noviembre y se pagaría conforme al siguiente estado. Es un ejemplo: confirma siempre fechas e importes de tu emisor.
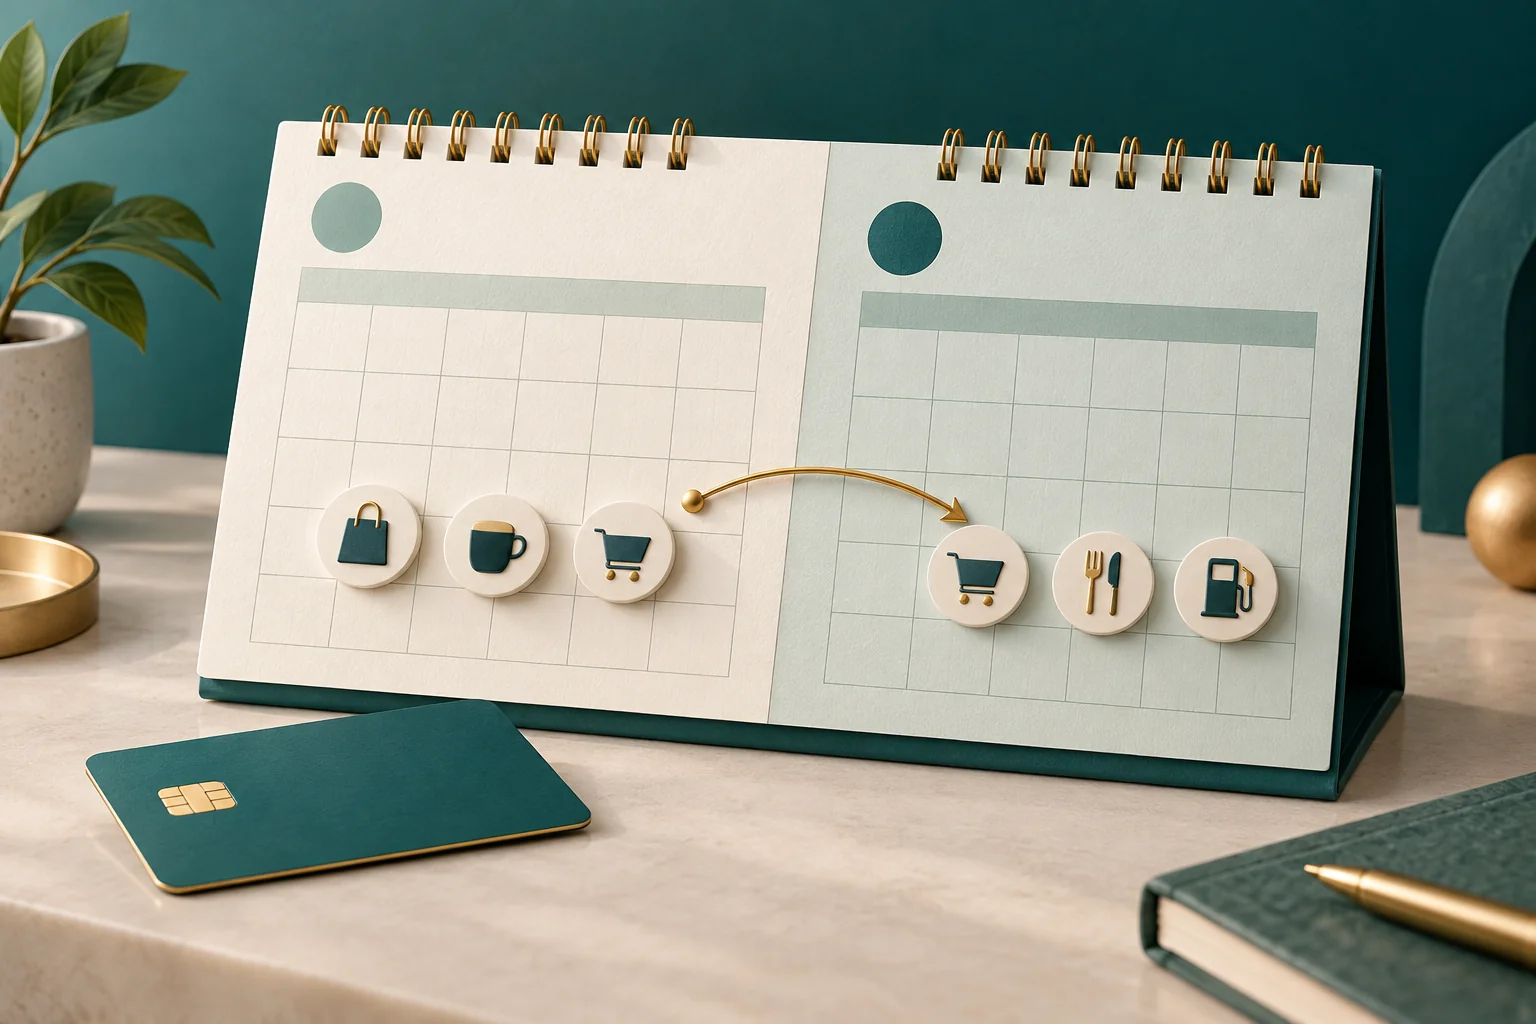
Ahora imagina que compras el 11 de octubre, pero el comercio tarda en enviar el cargo. La fecha en que hiciste la compra y la fecha en que queda contabilizada pueden no coincidir. Por eso no conviene usar el corte como una promesa de días gratis: primero confirma dónde apareció el cargo. Tampoco significa que debas comprar justo después del corte para «ganar» tiempo; si no puedes cubrir el pago cuando venza, solo estarías trasladando presión al mes siguiente.
Pago mínimo o pago para no generar intereses
El pago mínimo mantiene la cuenta al corriente si llega completo y a tiempo, pero no liquida necesariamente la deuda: el saldo restante puede generar intereses. El pago para no generar intereses es el importe señalado para evitar intereses ordinarios por los cargos correspondientes al corte si lo cubres a tiempo. La CONDUSEF distingue ambos y explica que las mensualidades de compras a meses sin intereses pueden formar parte del pago requerido.
Por ejemplo, un estado hipotético podría mostrar $800 de pago mínimo y $5,000 para no generar intereses. Pagar $800 a tiempo cumpliría el mínimo, pero no borraría los $4,200 restantes del saldo de ese corte: podrían causar intereses conforme al contrato. Cubrir los $5,000 indicados a tiempo tiene un efecto diferente. No tomes el ejemplo como una fórmula para cualquier tarjeta: adelantos de efectivo, intereses previos, meses sin intereses y promociones pueden tener reglas propias. Lo decisivo es lo que explica tu estado y tu contrato.
El saldo actual tampoco es siempre igual al pago para no generar intereses: puede incluir compras posteriores al corte, cuyo vencimiento todavía no llega. Mira la cifra etiquetada en tu estado de cuenta. Si hubo devoluciones o pagos anticipados, revisa cómo los aplicó el emisor.
Tres errores frecuentes al organizar el pago
- Confundir saldo actual con el importe que vence. En la app puedes ver cargos posteriores al corte; no todos forman parte del estado ya cerrado.
- Contar los meses sin intereses como si no ocuparan presupuesto. Cada parcialidad se suma a las obligaciones del mes aunque la compra original haya ocurrido antes.
- Programar el pago el último minuto. Deja tiempo para la acreditación y revisa que el abono aparezca en la tarjeta correcta.
Si alguna vez solo puedes cubrir el mínimo, úsalo para mantenerte al corriente mientras haces un plan para el resto. Calcula cuánto puedes abonar adicionalmente en las siguientes semanas y revisa el costo de financiar el saldo. Si eso se repite varios meses, la señal útil no es culparte: es volver al presupuesto y considerar opciones de pago fijo o refinanciamiento que realmente reduzcan el costo.
Cómo llevar estas fechas a tu presupuesto
- Anota el corte y la fecha límite de pago de cada tarjeta.
- Registra la compra el día en que ocurre para entender tu consumo.
- Programa la salida de efectivo para el vencimiento del estado que incluirá esa compra.
- Aparta cada mes las parcialidades de meses sin intereses ya comprometidas.
- Al recibir el estado, ajusta el importe previsto al pago real requerido.
Una compra con crédito no es ingreso extra. Si gastas $1,000 con tarjeta y después pagas esos mismos $1,000, hubo una compra; el pago reduce deuda y efectivo, pero no debe contarse como una segunda compra. Separar consumo de flujo de caja te muestra en qué quincena saldrá realmente ese dinero.
Un recordatorio puede decirte cuándo pagar, pero no cuánto dinero estará disponible ese día. Al registrar la compra, reserva mentalmente —o en tu plan— la parte que ya tiene destino. Cuando recibas el estado, compara tu previsión con el importe real y ajusta. Ese hábito es más confiable que memorizar fechas de corte sin revisar los cargos incluidos.
Preguntas frecuentes
¿Comprar después del corte da más tiempo? Generalmente esa compra irá al siguiente estado, según cuándo se contabilice. ¿Pagar el mínimo evita intereses? No necesariamente: conserva la cuenta al corriente, pero el saldo financiado puede causarlos. ¿Qué pasa si el vencimiento cae en feriado? Consulta tu estado y los términos del emisor; no supongas un ajuste automático.
La rutina útil es simple: mira tu corte, revisa el estado cuando cierre, aparta el pago requerido y liquídalo antes del vencimiento. Las fechas reales del emisor tienen prioridad sobre cualquier ejemplo.
Un paso a la vez también cuenta.